O Leilão de GN da União, impactos no preço e na arrecadação
O Leilão de GN da União, impactos no preço e na arrecadação
Para os consumidores, o desconto anunciado de 57%, considerando a fórmula indexada ao Brent e à precificação ao Henry Hub, estaria mais próximo de 20%. Já para a União, pela ausência de maior competição, e para a PPSA, por embutir novos riscos, as vantagens do novo modelo também criam dúvidas
Por Edmar Almeida
Compartilhe


Em 22 de outubro de 2026, a PPSA realizou o primeiro leilão de comercialização de gás natural da União, ofertando 1,1 milhão m³/dia, distribuídos em 110 lotes, para fornecimento a 23 empresas entre março e dezembro de 2027. Os volumes ofertados foram distribuídos entre cinco segmentos industriais: 100 mil m³/dia para o setor vidreiro, 200 mil m³/dia para o cerâmico, 320 mil m³/dia para os setores siderúrgico, metalúrgico e de mineração, 350 mil m³/dia para os setores químico e petroquímico e 130 mil m³/dia para o segmento de fertilizantes nitrogenados.
Já os preços foram definidos por meio de uma fórmula indexada ao Henry Hub, correspondente a 115% da cotação dessa referência acrescida de um coeficiente de precificação (B), determinado a partir dos lances dos participantes.
O setor vidreiro obteve o maior coeficiente, de US$ 4,01 por MMBtu, seguido pelos setores siderúrgico, metalúrgico e de mineração, com US$ 3,09 por MMBtu. Os setores químico e petroquímico e cerâmico registraram coeficientes de US$ 1,93 e US$ 1,91 por MMBtu, respectivamente. Já o segmento de fertilizantes nitrogenados apresentou o menor valor, de US$ 1,82 por MMBtu.
Considerando os volumes comercializados, o coeficiente médio ponderado do leilão foi de US$ 2,44 por MMBtu.
O resultado do certame foi apresentado como vantajoso tanto para os compradores, que teriam adquirido gás natural a preços inferiores aos praticados no mercado brasileiro, quanto para o governo, que poderia ampliar sua arrecadação em comparação com o modelo anterior de venda na boca do poço à Petrobras.
Entretanto, a avaliação dos resultados do leilão exige uma análise que vá além dos preços anunciados.
Impactos sobre o preço da molécula
O preço médio de venda do gás da União foi divulgado como uma redução de aproximadamente 57% no preço do gás natural em relação aos valores praticados no mercado brasileiro. Essa estimativa considera o preço médio de US$ 5,83 por MMBtu obtido no certame, calculado pela aplicação da fórmula de 115% do Henry Hub (assumindo a cotação de setembro de 2026 de US$ 2,95 por MMBtu) acrescida do coeficiente médio ponderado de US$ 2,44 por MMBtu, e o compara a um preço de referência de aproximadamente US$ 13,70 por MMBtu, equivalente a 12% da cotação média do Brent em setembro de 2026, de US$ 114,16 por barril.
Embora o cálculo esteja correto, sua divulgação como medida geral de desconto pode induzir a uma interpretação equivocada sobre a competitividade do gás leiloado.
Isso porque parte dos contratos de fornecimento de gás natural no mercado brasileiro também utiliza fórmulas indexadas ao Henry Hub. Assim, a estimativa de desconto próxima a 60% reflete, em parte, uma condição conjuntural observada em setembro de 2026: a cotação do Brent encontrava-se elevada em relação à do Henry Hub. Assim, a comparação com uma fórmula atrelada ao Brent pode superestimar a vantagem econômica do gás adquirido no leilão.
No mercado brasileiro, vêm ganhando espaço fórmulas de precificação que combinam as duas referências. Nesse modelo, o preço é formado por uma parcela indexada ao Brent e outra ao Henry Hub (HH): (1 – x) × α × Brent + x × (115%HH + B), onde α é o coeficiente angular de indexação ao Brent, B é um valor fixo expresso em US$/MMBtu, x é o peso de ponderação da fórmula de precificação indexada ao Henry Hub, e (1 – x) é o peso de ponderação da fórmula de precificação indexada ao Brent.
Nessa fórmula, o vendedor define os coeficientes de cada parcela (α e B) com base em suas expectativas para a evolução dos preços internacionais (Brent e Henry Hub), de modo que as duas alternativas apresentem projeções de valores médios equivalentes ao longo do período contratual. A partir dessa equivalência, o comprador pode escolher a fórmula integralmente indexada ao Brent (x = 0), ao Henry Hub (x = 1) ou uma combinação dos dois (0 < x < 1), conforme suas expectativas e sua estratégia de exposição aos preços. Portanto, mesmo consumidores que atualmente possuem contratos vinculados ao Brent poderiam ter acesso a alternativas de suprimento indexadas ao Henry Hub.
Para avaliar a competitividade do gás da União, adotamos como referência as fórmulas de precificação da Petrobras para o fornecimento de gás natural às distribuidoras de gás canalizado, uma vez que a empresa constitui a principal referência de preços no mercado brasileiro.
Essas fórmulas estabelecem coeficientes B entre US$ 3,70 e US$ 4,00 por MMBtu. Cabe destacar, contudo, que outros fornecedores também oferecem contratos com fórmulas indexadas ao Henry Hub. Nesses casos, embora o componente correspondente a 115% da cotação do Henry Hub seja geralmente mantido, o coeficiente B pode assumir valores superiores ou inferiores aos da Petrobras, a depender do fornecedor e do prazo contratual.
Além disso, como as fórmulas dos contratos firmados com consumidores livres não estão disponíveis publicamente, adotamos a hipótese de que esses consumidores também poderiam acessar as mesmas condições de precificação oferecidas às distribuidoras.
A comparação dos coeficientes B permite observar que a diferença do gás da União em relação às referências da Petrobras é de US$ 1,26 a US$ 1,56 por MMBtu, considerando o coeficiente médio ponderado do leilão de US$ 2,44 por MMBtu.
Os resultados também apresentaram diferenças significativas entre os setores. O coeficiente do segmento vidreiro, de US$ 4,01 por MMBtu, foi praticamente igual ao maior parâmetro da Petrobras. Para os setores siderúrgico, metalúrgico e de mineração, o coeficiente de US$ 3,09 por MMBtu ficou entre US$ 0,61 e US$ 0,91 por MMBtu abaixo das referências. Já os demais segmentos apresentaram diferenças maiores: entre US$ 1,77 e US$ 2,09 por MMBtu para o segmento cerâmico; entre US$ 1,77 e US$ 2,07 por MMBtu para o químico e petroquímico; e entre US$ 1,88 e US$ 2,18 por MMBtu para o de fertilizantes nitrogenados.
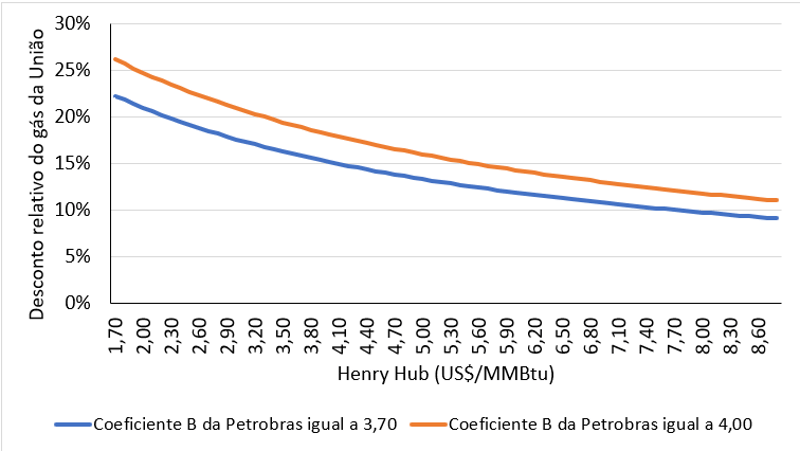
A diferença absoluta entre os coeficientes, contudo, não se traduz em um percentual fixo de desconto, uma vez que a vantagem relativa também varia conforme a cotação do Henry Hub (ver Figura 1). Considerando a cotação média dessa referência em setembro de 2026, de US$ 2,95 por MMBtu, o desconto relativo estimado ficou entre 17,8% e 21,1%, a depender do coeficiente B adotado como referência.
Esse resultado é significativamente inferior aos 57% inicialmente anunciados, calculados com base na referência do Brent, e indica que, quando comparada a uma alternativa de suprimento também indexada ao Henry Hub, a vantagem de preço do gás da União esteve mais próxima de 20%.
Figura 1 – Desconto relativo do preço da molécula do gás da União em relação às fórmulas de preço da Petrobras para diferentes cenários do Henry Hub
Fonte: Elaboração própria.
A comparação de preços, entretanto, não considera integralmente as diferenças entre as condições contratuais. No leilão da PPSA, os compradores assumiram um compromisso de retirada correspondente a 95% da Quantidade Diária Contratada (QDC), calculado sobre a média mensal, sem possibilidade de recuperação dos volumes pagos e não retirados.
Nos contratos da Petrobras com as distribuidoras, por sua vez, o compromisso mínimo geralmente corresponde a 90% da QDC, também em base mensal, e os volumes pagos e não retirados podem ser recuperados durante a vigência contratual e, em geral, por até 120 dias após seu encerramento.
Assim, os contratos do leilão apresentam menor flexibilidade e transferem aos compradores maior risco de pagamento por volumes não consumidos. Essa diferença tem valor econômico e deve ser considerada na comparação: parte do desconto oferecido pela PPSA pode representar uma compensação pelas condições mais rígidas de retirada.
Também há diferenças importantes quanto ao local de entrega e à responsabilidade pela contratação do transporte.
No leilão da PPSA, o gás da União foi disponibilizado na saída da Unidade de Tratamento de Gás de Itaboraí (UTGITB), o que exige que os compradores contratem as capacidades de entrada e de saída do sistema de transporte para levar o produto até suas instalações, diretamente ou por meio de um agente comercializador.
Em outras modalidades de contratação disponíveis no mercado, a entrega pode ocorrer no ponto de saída do sistema de transporte, ficando a contratação e a gestão das capacidades de entrada e saída sob responsabilidade do vendedor, com os respectivos custos repassados ao comprador.
Há também contratos em que o vendedor contrata a capacidade de entrada e o comprador fica responsável pela capacidade de saída.
Isso significa que a necessidade de contratar e administrar o transporte amplia a complexidade operacional do suprimento do gás da União. Os compradores ficam expostos a custos associados à capacidade contratada e não utilizada (ship-or-pay), ao balanceamento dos volumes movimentados e à utilização de excedente não autorizada, entre outros.
A contratação de um agente comercializador pode reduzir essa complexidade, mas implica o pagamento pela prestação desses serviços. Em qualquer dos casos, esses custos precisam ser considerados na avaliação da economia efetivamente obtida com o gás do leilão.
Impactos sobre a arrecadação
O leilão estabeleceu restrições à participação de potenciais compradores. Como mencionado, a disputa foi destinada exclusivamente a consumidores livres pertencentes a setores industriais específicos: vidreiro; cerâmico; siderúrgico, metalúrgico e de mineração; químico e petroquímico; e de fertilizantes nitrogenados.
No certame, 36 empresas foram habilitadas e apresentaram lances que totalizaram 1,53 MMm³/d, dos quais 23 empresas arremataram os 1,1 MMm³/d ofertados pela PPSA. O volume total dos lances corresponde a aproximadamente 3% do consumo médio de gás natural do segmento não termelétrico, que foi de cerca de 50 MMm³/d entre 2020 e 2025.
O universo de potenciais participantes também é significativamente mais amplo do que aquele efetivamente habilitado para o leilão. Em setembro de 2026, havia 269 comercializadores de gás natural autorizados pela ANP, além de 18 distribuidoras conectadas ao sistema interligado de gasodutos (ANP, 2026).
Adicionalmente, dados do Observatório do Gás indicavam 90 consumidores livres em 2025 (FGV-CERI, 2026). Embora esses números não representem necessariamente agentes com interesse ou condições de participar do certame, evidenciam que o universo de participantes efetivos foi restrito em relação à dimensão do mercado não termelétrico, sugerindo que a ampliação do acesso poderia ter aumentado a concorrência e a pressão sobre os preços ofertados.
Além de limitar o universo de agentes, o leilão estabeleceu volumes específicos para cada setor, de modo que os participantes concorriam apenas pelos lotes destinados ao respectivo segmento. Ou seja, não havia competição direta entre empresas de setores diferentes, mesmo que estas estivessem dispostas a pagar mais pelo gás natural.
Essa estrutura reduziu a possibilidade de que a demanda de um setor pressionasse os preços dos lotes destinados a outro, limitando ainda mais a competição pelo conjunto dos volumes disponibilizados.
Em uma estrutura na qual os compradores de diferentes setores concorressem pelos mesmos volumes, a maior disposição a pagar de determinados participantes poderia pressionar os preços para cima e aumentar a receita da PPSA.
Isso fica evidente no caso do setor vidreiro, que apresentou disposição a pagar (coeficiente B de US$ 4,01 por MMBtu) significativamente superior à dos demais segmentos e adquiriu todo o volume disponibilizado para sua categoria. Caso esse setor pudesse disputar volumes adicionais originalmente destinados a outros segmentos, sua disposição a pagar poderia ter contribuído para elevar os preços de parte do gás da União.
Além dos possíveis efeitos da limitação da concorrência, a avaliação do resultado econômico do leilão também exige comparar o novo modelo de comercialização com o arranjo anteriormente utilizado pela PPSA.
Até então, a empresa vendia o gás natural da União diretamente à Petrobras, na modalidade de venda na boca do poço. Nesse modelo, o preço era vinculado à cotação do Brent e correspondia, em 2026, a aproximadamente 3% dessa referência. Considerando a cotação média do Brent de setembro de 2026, de US$ 114,16 por barril, estima-se que o preço de venda tenha sido de aproximadamente US$ 3,42 por MMBtu.
A comercialização direta por meio do leilão modificou essa estrutura. O preço passou a ser determinado pela fórmula 115% da cotação do Henry Hub acrescida do coeficiente B definido no certame. Considerando o coeficiente médio ponderado de US$ 2,44 por MMBtu e a cotação média do Henry Hub em setembro de 2026, de US$ 2,95 por MMBtu, o preço estimado de venda foi de US$ 5,83 por MMBtu.
Embora esse valor seja superior ao preço estimado no modelo anterior, a comparação isolada não permite concluir que houve aumento da arrecadação governamental. Isso ocorre porque, no novo arranjo, o gás é disponibilizado na saída da UTGITB, após as etapas de escoamento e processamento. A PPSA contratou a Petrobras como agente comercializador para prestar esses serviços, cuja remuneração representa um custo adicional em relação à venda na boca do poço.
Dessa maneira, para que a mudança no modelo de comercialização resulte em aumento da arrecadação governamental, o diferencial entre os preços estimados nos dois modelos precisa ser superior ao custo líquido dos serviços de escoamento e processamento, ou seja, após descontado o valor dos Líquidos de Gás Natural (LGN) utilizados em eventual permuta com a Petrobras. Caso contrário, a receita adicional obtida com a venda por meio do leilão não será suficiente para compensar os custos de disponibilização do gás ao mercado.
Considerando as cotações médias de setembro de 2026, o diferencial estimado entre os preços foi de aproximadamente US$ 2,41 por MMBtu. Portanto, nesse cenário, a mudança do modelo de comercialização somente teria resultado em aumento da arrecadação se o custo líquido de escoamento e processamento fosse inferior a esse valor. Se fosse superior, a arrecadação seria reduzida em relação à obtida com a venda na boca do poço.
Como a PPSA não divulgou os custos desses serviços, não é possível determinar o resultado econômico líquido da mudança.
Outro fator relevante é a evolução relativa das cotações do Brent e do Henry Hub. Como o preço de venda na boca do poço está vinculado ao Brent, enquanto o preço do leilão depende do Henry Hub, alterações na relação entre essas referências modificam o diferencial disponível para cobrir os custos dos serviços de disponibilização (ver Tabela 1).
Quanto maior a cotação do Henry Hub em relação à do Brent, maior tende a ser a vantagem de preço do modelo de leilão. Em sentido contrário, uma cotação do Brent elevada em relação à do Henry Hub reduz esse diferencial e a possibilidade de que a receita adicional compense os custos de escoamento e processamento
Tabela 1 – Diferencial de preço entre os modelos de comercialização via leilão e na boca do poço, segundo cenários de cotação do Henry Hub e do Brent
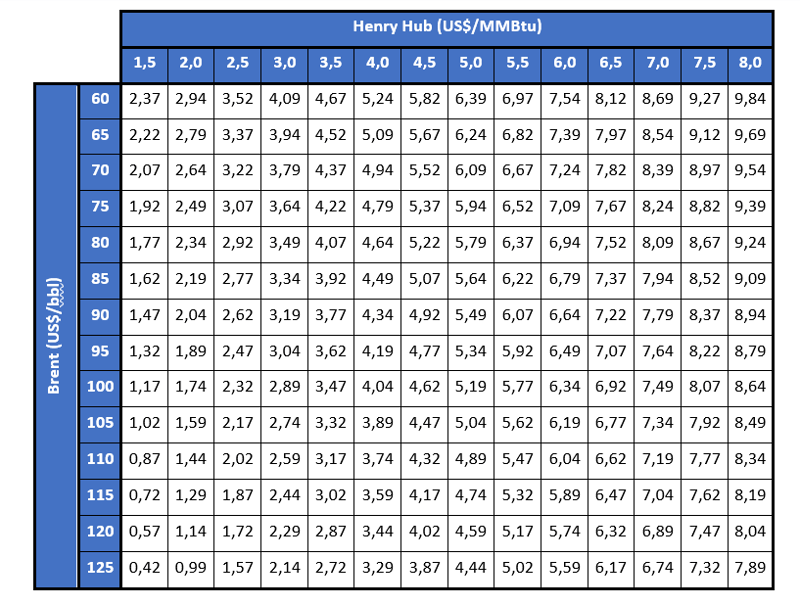
Nota: Valores obtidos pela seguinte equação: (115%HH + 2,44) – (3%Brent)
Fonte: Elaboração própria.
Além dos custos de escoamento e processamento, a comercialização direta introduziu riscos relacionados ao gerenciamento dos volumes de gás da União disponíveis e das quantidades demandadas pelos compradores.
No modelo anterior de venda na boca do poço, a PPSA vendia o gás à Petrobras sem precisar gerenciar os desequilíbrios entre a oferta e a demanda; cabia à Petrobras essa responsabilidade. Com a venda direta aos consumidores, a PPSA passou a assumir os compromissos contratuais de fornecimento e, consequentemente, a exposição a eventuais insuficiências ou excedentes de oferta.
Essa exposição é particularmente relevante porque os 1,1 MMm³/dia comercializados no leilão correspondem à estimativa da produção média de gás natural da União em 2027 (PPSA, 2024), enquanto a produção de gás associado do pré-sal apresenta volatilidade diária. Assim, a disponibilidade diária efetiva poderá ficar acima ou abaixo dos volumes solicitados pelos compradores.
Em situações de insuficiência, a PPSA precisará buscar gás adicional para cumprir os compromissos de fornecimento e evitar penalidades de falha no fornecimento (equivalente a 30% do preço de venda do gás da União). Em situações de excedente, deverá encontrar alternativas para comercializar os volumes não demandados.
A gestão desses desequilíbrios pode exigir a contratação de flexibilidade, que possui valor econômico no mercado.
Embora o acordo firmado entre a PPSA e a Petrobras preveja operações de compra e venda de gás entre as empresas, permitindo, em princípio, o gerenciamento de excedentes e déficits, não foram divulgadas as condições econômicas dessas operações nem os eventuais custos associados ao fornecimento de flexibilidade.
A ausência de informações sobre esses valores impede concluir se a comercialização direta por meio do leilão da PPSA resultou em aumento ou redução da arrecadação da União quando comprado ao modelo anterior de venda na boca do poço.
Conclusão
Embora o primeiro leilão de comercialização de gás natural da União tenha sido anunciado como uma operação vantajosa tanto para os consumidores quanto para a arrecadação governamental, os resultados não permitem confirmar esse cenário de ganho mútuo.
Do lado dos consumidores, o desconto anunciado de 57%, calculado com base na fórmula indexada ao Brent, não se confirma integralmente quando comparado às condições de precificação indexadas ao Henry Hub disponíveis no mercado. Sob essa referência, o desconto efetivo do gás da União seria de aproximadamente 20%.
Além disso, a contratação do gás da União impõe maior complexidade operacional e contratual aos compradores, que precisam lidar com uma gestão mais rigorosa dos volumes contratados, em razão do compromisso de retirada mais restritivo, e com a necessidade de contratar capacidade de entrada e saída no sistema de transporte.
Esses fatores podem gerar custos adicionais e, consequentemente, reduzir a vantagem econômica decorrente do menor preço da molécula.
Do lado da arrecadação, as restrições à participação e a ausência de competição entre os setores limitaram a concorrência pelos volumes ofertados, o que provavelmente reduziu a receita potencial que poderia ter sido obtida em um certame mais competitivo.
Além disso, não é possível afirmar, com base nas informações publicamente disponíveis, se o novo modelo de comercialização direta resultou efetivamente em aumento da arrecadação da União em relação ao modelo anterior de venda na boca do poço.
Embora o preço estimado de venda por meio do leilão tenha sido superior, o novo arranjo passou a envolver custos de escoamento e processamento, além de eventuais custos associados à gestão da flexibilidade para equilibrar os volumes ofertados e demandados. Como a PPSA não divulgou informações sobre esses custos, não é possível determinar o resultado econômico líquido da mudança.
Assim, os resultados do primeiro leilão não permitem confirmar o ganho mútuo anunciado, seja pela vantagem econômica efetivamente obtida pelos consumidores, seja pelo impacto final da nova modalidade de comercialização sobre a arrecadação governamental.
Referências
ANP. (2026). Autorização e Registro de Agentes [Conjunto de dados]. https://www.gov.br/anp/pt-br/assuntos/movimentacao-estocagem-e-comercializacao-de-gas-natural/acompanhamento-do-mercado-de-gas-natural/autorizacao-e-registro-de-agentes
FGV-CERI. (2026). Observatório do Gás Natural [Conjunto de dados]. https://observatoriodogas.fgv.br/
Melo, F. F. de. (2026, outubro 20). 1o Leilão de Gás Natural da União tem 36 empresas habilitadas. PPSA. https://www.presalpetroleo.gov.br/noticias/1o-leilao-de-gas-natural-da-uniao-tem-36-empresas-habilitadas/
PPSA. (2024). Estimativa de Produção dos Contratos de Partilha e de Arrecadação para os Cofres Públicos no Período 2025-2034 [Fórum Técnico PPSA 2024]. https://www.presalpetroleo.gov.br/wp-content/uploads/2025/01/Ebook-Forum-Tecnico-PPSA-2024.pdf
PPSA. (2026, outubro 28). Comunicado de Homologação do Resultado do 1o Leilão de Gás Natural da União. https://www.presalpetroleo.gov.br/wp-content/uploads/2026/10/Comunicado-de-Homologacao_28.10.2026.pdf
Ramalho, A. (2026, outubro 24). O que o leilão de gás da União revela para o mercado em dez pontos. Eixos. https://eixos.com.br/newsletters/newsletter-gas-week/o-que-o-leilao-de-gas-da-uniao-revela-para-o-mercado-em-dez-pontos/